MaxiCompte : Gérer mon budget

- 251.00 Avis
- 3,6
- Téléchargements
- 10 000+
 Analyse par Appgk
Quand on veut reprendre le contrôle de son argent, le problème n’est pas toujours le manque de bonne volonté. C’est souvent l’absence d’un endroit simple où noter les dépenses, comprendre les écarts et voir ce qu’il reste réellement à la fin du mois. J’ai utilisé MaxiCompte : Gérer mon budget dans cette optique, comme une application de finance personnelle plutôt qu’un outil bancaire complet. Mon impression générale est claire : elle peut aider à construire une routine de suivi sérieuse, à condition d’accepter une gestion assez manuelle et de ne pas attendre une expérience entièrement automatisée.
Développée par PersoApps, l’application se présente comme un moyen de surveiller ses dépenses pour dégager une capacité d’épargne. Elle est gratuite au téléchargement, avec des achats intégrés annoncés entre 2,99 € et 9,99 € lorsqu’ils sont facturés via Google Play. Son classement PEGI 3 rappelle simplement qu’elle convient à un large public, mais le vrai sujet est ailleurs : est-ce que son fonctionnement correspond à votre manière de gérer l’argent au quotidien ?
Une application pensée pour suivre son budget au jour le jour
La première qualité de MaxiCompte est son objectif très concret. Je ne l’ai pas abordée comme une application destinée à analyser des placements, comparer des crédits ou remplacer l’espace client d’une banque. Elle sert plutôt à poser une structure autour des entrées et des sorties d’argent. Pour quelqu’un qui dépense dans plusieurs catégories sans savoir précisément où part son salaire, cette approche peut être plus utile qu’un tableau laissé de côté dans un fichier compliqué.
Le principe demande toutefois de la régularité. Une application de budget ne devient pertinente que si les opérations sont ajoutées avec assez de constance pour représenter la réalité. Une dépense oubliée de temps en temps ne détruit pas forcément le suivi, mais une semaine entière passée sans rien renseigner finit par donner une vision trompeuse. C’est le premier point à comprendre avant l’installation : MaxiCompte peut organiser vos informations, mais elle ne peut pas faire le travail d’observation à votre place.
Dans mon usage, le meilleur moment pour l’ouvrir n’est pas forcément après chaque achat. Pour les petites dépenses répétées, une courte saisie regroupée en fin de journée peut être plus facile à tenir. En revanche, les paiements inhabituels méritent d’être enregistrés tout de suite, surtout lorsqu’ils risquent d’être confondus avec une dépense courante. Cette méthode réduit les oublis sans transformer chaque passage en caisse en tâche administrative.
L’application convient particulièrement aux personnes qui veulent distinguer les charges régulières des dépenses variables. Le loyer, les abonnements, les transports, les courses et les sorties ne pèsent pas de la même manière sur un budget. Les regarder séparément permet de comprendre si le problème vient d’une facture difficile à réduire ou d’une accumulation de petits achats faciles à sous-estimer.
Un bon outil pour les habitudes, moins pour la synchronisation automatique
Face aux applications bancaires, MaxiCompte se situe dans une autre logique. Une banque affiche les mouvements liés à ses propres comptes, tandis qu’un gestionnaire de budget peut servir à réunir une vision plus personnelle de plusieurs sources d’argent. Cette différence devient intéressante pour une personne qui utilise plusieurs comptes, qui paie parfois en espèces ou qui veut noter des dépenses avant même qu’elles apparaissent sur un relevé.
Nos actualités à lire ensuite
Voir toutes les actualités
En contrepartie, cette liberté implique davantage de saisie. Si votre priorité absolue est de connecter vos comptes et de laisser les transactions se classer automatiquement, une solution spécialisée dans l’agrégation bancaire sera probablement plus confortable. MaxiCompte a davantage de sens pour quelqu’un qui préfère décider lui-même de ce qui entre dans son suivi, plutôt que de corriger ensuite une longue liste importée.
J’ai aussi trouvé cette approche utile pour les dépenses qui ne passent pas toujours par une carte. Les espèces, les achats partagés ou les petites avances à un proche sont souvent mal représentés dans les outils bancaires classiques. Les noter manuellement donne une image plus complète, même si cela exige une discipline que l’automatisation ne demande pas.
Les meilleurs aspects de MaxiCompte : Gérer mon budget
Points à retenir à propos de MaxiCompte : Gérer mon budget
Ce que la version actuelle permet d’attendre
La version actuelle est la 1.10.0. Ce repère est important pour les utilisateurs qui ont déjà l’application : il permet de savoir sur quelle génération du produit repose l’expérience observée aujourd’hui. Je préfère le préciser plutôt que de présenter MaxiCompte comme un service figé ou comme une nouveauté sans historique.
Son ancienneté remonte au 6 janvier 2020, ce qui explique en partie une impression différente de celle des applications financières très récentes. MaxiCompte semble s’inscrire dans une logique d’outil pratique et durable, où la clarté du suivi compte davantage que l’effet spectaculaire. Pour moi, c’est plutôt rassurant si l’on cherche une routine stable, mais moins séduisant si l’on attend des changements fréquents et visibles dans l’interface.
La note moyenne de 3,6, construite à partir d’un peu plus de trois cents évaluations, traduit une réception partagée. Je ne la lis ni comme un rejet massif ni comme une preuve de perfection. Elle correspond à une application qui peut répondre à un besoin précis, tout en laissant certains utilisateurs sur leur faim, notamment ceux qui souhaitent une expérience plus fluide ou plus automatisée.
Le nombre de commentaires, légèrement supérieur à deux cents, donne aussi une indication utile : les utilisateurs ont suffisamment de choses à dire pour que l’expérience varie selon les attentes. Une personne qui veut simplement suivre ses dépenses peut y trouver son compte. Une autre, habituée aux tableaux de bord bancaires très complets, risque de juger l’ensemble trop exigeant ou pas assez intégré.
Le changement le plus important est souvent la méthode, pas l’écran
Quand une application de budget évolue, on pense spontanément aux nouvelles fonctions visibles. Pourtant, pour les utilisateurs existants, l’enjeu principal est souvent la continuité : retrouver ses habitudes, conserver ses catégories et ne pas perdre la lisibilité de son historique. Avec MaxiCompte, je conseille de considérer chaque mise à jour comme une occasion de vérifier que votre organisation reste cohérente, plutôt que de supposer qu’une nouvelle version réglera automatiquement les défauts de votre méthode.
La version 1.10.0 doit donc être comprise comme l’état actuel du produit, pas comme une promesse de fonctions futures. Je peux juger l’intérêt d’un outil à partir de son fonctionnement présent, mais je ne présenterais pas d’évolutions non observées comme acquises. Pour quelqu’un qui possède déjà un historique, cette prudence est saine : mieux vaut conserver une copie personnelle de ses repères importants avant de modifier en profondeur ses catégories ou sa façon de saisir les opérations.
Captures d’écran
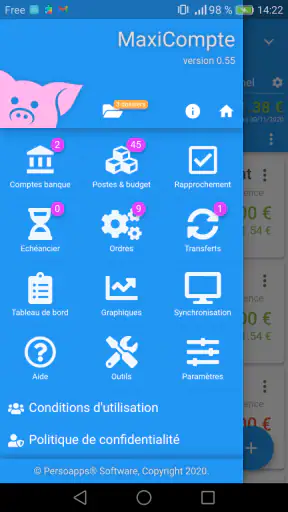
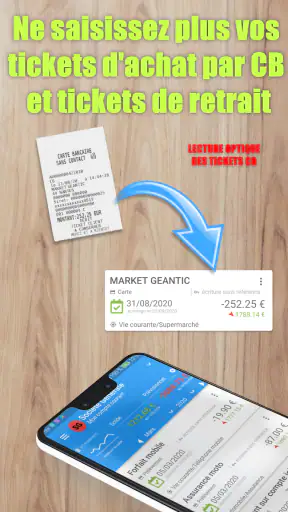
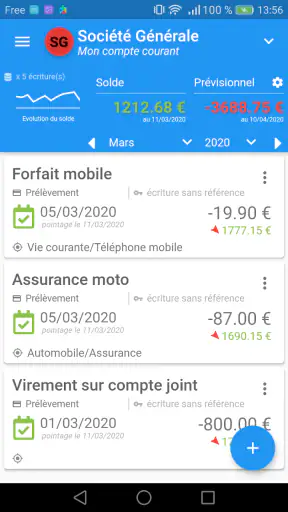
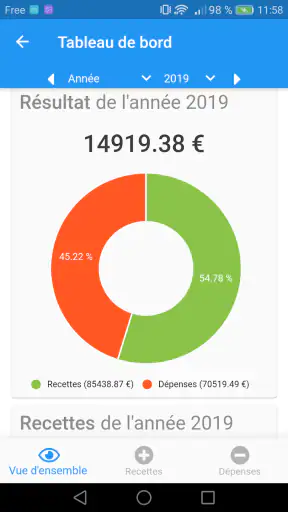
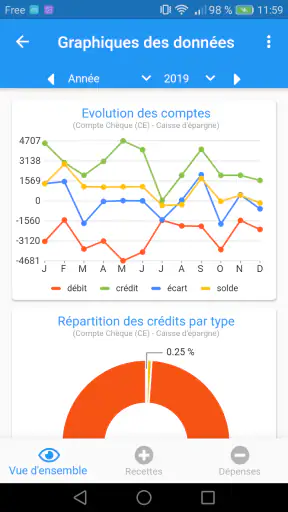
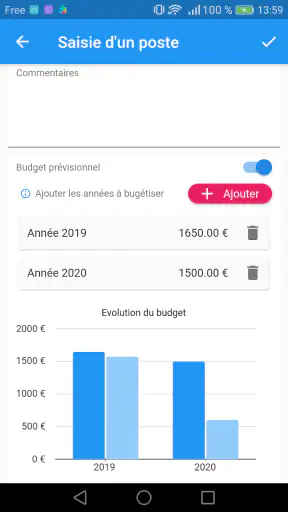
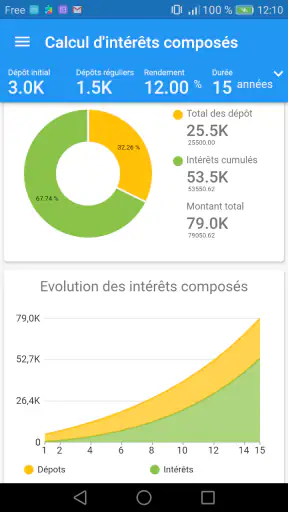
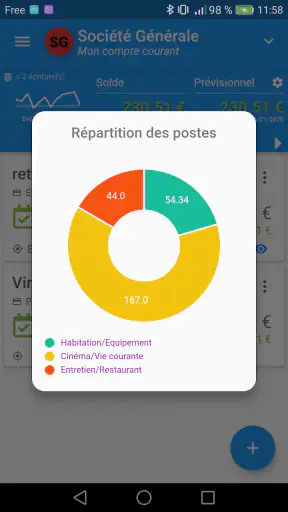
Un conseil concret m’a semblé particulièrement utile : commencer avec peu de catégories. On peut être tenté de créer une rubrique pour chaque type d’achat, mais une classification trop fine ralentit la saisie et rend les comparaisons moins fiables. Je préfère distinguer les grands postes, puis affiner seulement lorsqu’une catégorie devient réellement difficile à contrôler. Cette décision améliore le suivi sans dépendre d’une fonction sophistiquée.
Autre méthode intéressante : séparer les dépenses prévisibles des dépenses exceptionnelles. Une réparation, un cadeau ou un achat saisonnier ne devrait pas être interprété de la même façon qu’une dépense récurrente. En les mélangeant, on risque de croire que le budget habituel est devenu impossible alors qu’il s’agit d’un événement ponctuel. MaxiCompte devient plus instructive lorsque l’utilisateur lui donne une structure qui reflète cette différence.
Un scénario quotidien où l’application peut vraiment aider
Imaginez une personne payée en début de mois, avec plusieurs prélèvements fixes et un budget variable pour les courses, les transports et les loisirs. Pendant la première semaine, tout semble normal. Puis viennent deux repas pris à l’extérieur, un achat imprévu et quelques paiements sans contact. Le compte bancaire indique encore une somme disponible, mais cette somme ne montre pas clairement ce qui est déjà réservé aux factures à venir.
Avec MaxiCompte, cette personne peut enregistrer les charges attendues, puis suivre les dépenses variables à part. Le bénéfice n’est pas de recevoir une formule magique : c’est de rendre visible l’écart entre le solde affiché par la banque et l’argent réellement disponible pour le reste du mois. Cette distinction est l’un des usages les plus pertinents d’un gestionnaire séparé de l’application bancaire.
À la fin de la semaine, il devient possible de repérer que les sorties ne sont pas le seul problème. Peut-être que les achats de dépannage en magasin pèsent davantage que prévu, ou que les transports ont augmenté. Ce type de constat est plus actionnable qu’un simple sentiment de dépenses excessives, car il indique où intervenir au mois suivant.
Pour qui MaxiCompte est un choix pertinent
Je la recommande surtout aux débutants qui veulent apprendre à lire leur budget sans commencer par un système trop complexe. Elle peut également convenir à une famille ou à un couple qui cherche une vue commune, à condition de définir ensemble les catégories et le moment où les dépenses sont saisies. Sans cette règle partagée, les chiffres deviennent vite incomplets et les discussions reposent sur des impressions différentes.
Elle peut aussi intéresser les personnes qui utilisent plusieurs moyens de paiement. Une carte pour les achats courants, des espèces pour certaines dépenses et un compte séparé pour les charges créent facilement des angles morts. Un suivi manuel permet de les réunir dans une même logique, ce qui est difficile à obtenir avec une application bancaire limitée à un seul établissement.
En revanche, je la conseillerais moins à quelqu’un qui veut uniquement consulter son solde bancaire ou recevoir des alertes automatiques. Dans ce cas, l’application de la banque est souvent la première étape la plus simple. Je la déconseille également aux utilisateurs qui savent déjà qu’ils n’ouvriront jamais un outil de saisie manuelle : même la meilleure organisation ne fonctionnera pas si les données ne sont pas entretenues.
Les limites à connaître avant de s’engager
La principale friction est le temps nécessaire pour maintenir un suivi crédible. Ce n’est pas une faiblesse exceptionnelle dans cette catégorie, mais elle est particulièrement importante ici parce que l’intérêt de l’application dépend de la qualité des informations entrées. Si vous oubliez régulièrement des opérations, les conclusions tirées de vos catégories peuvent être fausses, même si l’interface reste agréable à utiliser.
La deuxième limite concerne la comparaison avec les outils bancaires modernes. Ces derniers offrent parfois une lecture immédiate des transactions récentes, alors qu’un gestionnaire personnel demande une action supplémentaire. Pour certains utilisateurs, cette étape est justement ce qui rend les dépenses plus conscientes. Pour d’autres, elle sera vécue comme une corvée. Il n’y a pas de meilleur choix universel : tout dépend de votre tolérance à la saisie.
Il faut également éviter de confondre suivi budgétaire et conseil financier. MaxiCompte peut vous aider à observer vos habitudes, mais elle ne remplace pas une décision réfléchie sur l’endettement, l’épargne de précaution ou les placements. Si votre besoin porte sur une situation financière complexe, il faut conserver un regard extérieur et ne pas attendre d’une application de suivi qu’elle interprète tout votre contexte.
Le modèle gratuit facilite l’essai, ce qui est appréciable pour vérifier si la méthode vous convient avant d’aller plus loin. Les achats intégrés, facturés via Google Play entre 2,99 € et 9,99 €, doivent toutefois être pris en compte avant de chercher à débloquer des éléments supplémentaires. Je recommande de tester la routine de base assez longtemps pour savoir si elle vous aide réellement, plutôt que de payer immédiatement en espérant que l’engagement financier crée une habitude.
Ce que les utilisateurs existants devraient surveiller
Pour les personnes qui utilisent déjà l’application, je surveillerais en priorité la stabilité de leur organisation personnelle lors des changements de version. Une mise à jour est réussie si elle améliore l’usage sans obliger à réinventer tout son classement. Gardez vos catégories compréhensibles, vérifiez les opérations récurrentes et évitez de multiplier les rubriques simplement parce qu’une nouvelle possibilité semble intéressante.
Je prêterais aussi attention à la place donnée aux dépenses exceptionnelles. Une bonne lecture du budget ne consiste pas à faire disparaître les mois atypiques, mais à les identifier correctement. Si une dépense inhabituelle est classée comme une charge courante, elle peut donner l’impression que votre niveau de vie normal est trop élevé. La suivre séparément permet de prendre une décision plus juste le mois suivant.
Enfin, observez la régularité de votre propre usage. Si vous ouvrez MaxiCompte uniquement lorsque le solde devient inquiétant, elle sert surtout à constater les problèmes après coup. Si vous la consultez à intervalles fixes, même brièvement, elle devient un instrument de prévention. C’est cette différence de comportement qui déterminera probablement sa valeur bien plus que la note affichée sur la fiche de l’application.
Installation et compatibilité
MaxiCompte est proposée gratuitement et fonctionne à partir d’Android 7.0. Cela la rend accessible aux appareils qui ne disposent pas forcément de la toute dernière version du système. Pour une application de budget, cette compatibilité peut être appréciable si vous utilisez un téléphone secondaire ou si vous préférez réserver votre appareil récent à d’autres usages.
Avec plus de dix mille installations, elle reste un outil de taille modeste dans l’univers financier mobile. Je ne vois pas cela comme un défaut automatique. Une audience plus limitée peut simplement signifier qu’elle s’adresse à un besoin plus précis. En revanche, cela invite à être réaliste : si vous recherchez un écosystème très large, une intégration avec de nombreux services ou une communauté abondante pour partager des méthodes, une solution plus connue pourrait mieux vous convenir.
Avant de l’adopter comme registre principal, je conseille de définir ce que vous voulez mesurer. Est-ce le montant dépensé par catégorie, la différence entre charges fixes et argent disponible, ou la capacité à mettre une somme de côté ? Une seule question bien choisie donne souvent un meilleur suivi que dix objectifs vagues. MaxiCompte est plus efficace lorsque son utilisation répond à une décision concrète.
Mon avis après l’avoir intégrée à une routine
MaxiCompte : Gérer mon budget n’est pas une application que je choisirais pour remplacer une banque mobile complète. En revanche, je la trouve intéressante pour créer une discipline de suivi et reprendre conscience des dépenses qui se dispersent dans le mois. Son intérêt vient de cette distance avec le compte bancaire : on ne regarde pas seulement ce qui est passé, on essaie de donner un sens à l’ensemble.
Son statut d’application gratuite permet de l’essayer sans engagement initial, tandis que la version actuelle 1.10.0 offre un point de départ concret pour juger son fonctionnement. Je resterais néanmoins attentif à la charge de saisie et à la manière dont les achats intégrés s’insèrent dans votre usage. Si vous avez besoin d’automatisation, de synchronisation ou d’analyses très poussées, une autre catégorie d’outil sera probablement plus adaptée.
Pour mon usage, le meilleur compromis consiste à l’ouvrir à un moment fixe, à conserver des catégories assez larges et à isoler les dépenses inhabituelles. Avec ces trois habitudes, l’application devient un tableau de bord personnel plutôt qu’un simple carnet de comptes. Le vrai avantage de MaxiCompte est de transformer des dépenses dispersées en décisions visibles, mais seulement si l’on accepte de participer activement au suivi.
Je la conseillerais donc à la personne qui veut commencer simplement, comprendre ses habitudes et construire une méthode durable sur Android. Je la laisserais de côté pour quelqu’un qui refuse toute saisie manuelle ou qui attend des fonctions bancaires intégrées. Dans son domaine, elle ne cherche pas à tout faire : elle propose une approche volontaire, assez directe, de la gestion quotidienne. C’est précisément ce qui peut la rendre utile à certains et insuffisante à d’autres.
FAQ sur MaxiCompte : Gérer mon budget
Qu’est-ce que MaxiCompte : Gérer mon budget et à qui s’adresse cette application ?
MaxiCompte : Gérer mon budget est une application destinée à suivre ses finances personnelles au quotidien. Elle permet généralement d’enregistrer ses revenus et ses dépenses, de consulter l’évolution de son solde et de mieux comprendre ses habitudes de consommation. Elle convient aussi bien aux débutants souhaitant reprendre le contrôle de leur budget qu’aux utilisateurs recherchant un outil simple pour organiser leurs comptes, leurs catégories et leurs opérations récurrentes.
Peut-on utiliser MaxiCompte sans connecter son compte bancaire ?
Oui, l’application peut être utilisée pour gérer un budget sans nécessairement relier directement un compte bancaire. Vous pouvez saisir manuellement vos revenus, achats, prélèvements et autres opérations afin de conserver une vision claire de votre situation. Cette méthode demande toutefois davantage de régularité : il est important d’enregistrer chaque dépense rapidement pour que le solde affiché et les statistiques restent cohérents avec la réalité de vos comptes.
Quelles fonctionnalités sont disponibles pour suivre ses dépenses ?
MaxiCompte propose principalement des fonctions de suivi budgétaire permettant d’ajouter des opérations, de les classer par catégories et de visualiser la répartition des dépenses. Selon la version installée, vous pouvez également retrouver un historique, définir des budgets, gérer des opérations récurrentes ou consulter des synthèses. Ces outils sont utiles pour identifier les postes les plus coûteux et ajuster progressivement ses habitudes financières.
Mes données financières sont-elles protégées dans MaxiCompte ?
Avant d’utiliser MaxiCompte, il est recommandé de consulter sa politique de confidentialité et les autorisations demandées par l’application. Si vous saisissez uniquement vos opérations manuellement, aucune connexion bancaire directe n’est forcément nécessaire, mais les informations restent enregistrées sur l’appareil ou dans les services associés. Évitez de communiquer vos identifiants bancaires, utilisez un verrouillage d’écran sécurisé et sauvegardez vos données uniquement via des solutions de confiance.
MaxiCompte est-elle gratuite et compatible avec tous les appareils ?
La disponibilité et le prix de MaxiCompte peuvent varier selon la plateforme, la version téléchargée et les éventuels achats intégrés. Avant l’installation, vérifiez la fiche officielle sur Google Play ou l’App Store afin de connaître les conditions exactes, les exigences du système et la présence éventuelle de publicités. Une version ancienne d’Android ou d’iOS peut aussi limiter certaines fonctions ou empêcher l’installation complète de l’application.